Zahl der Fabrik-Roboter weltweit in zehn Jahren verdoppelt

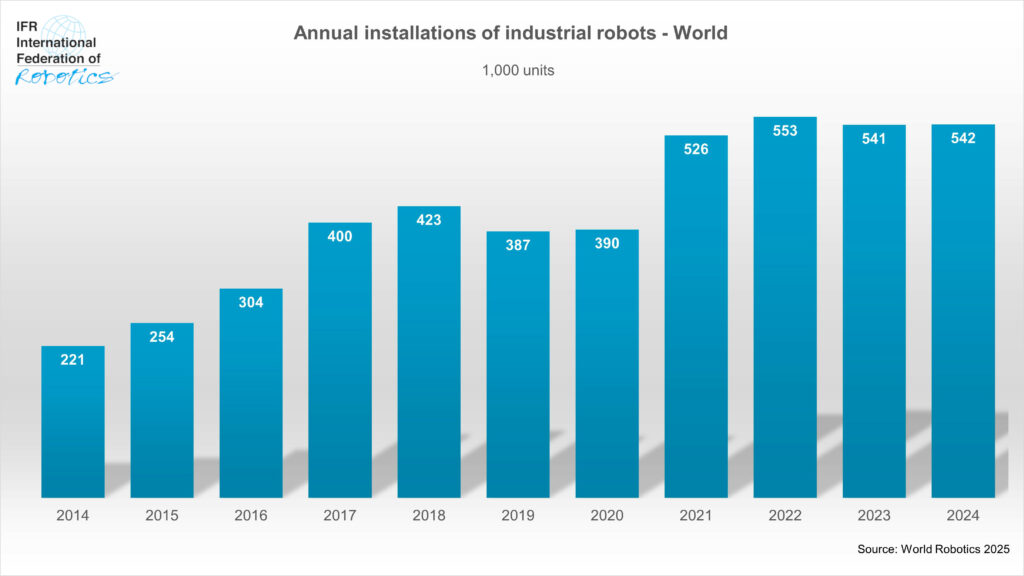
Die her­stel­lende Indus­trie hat im Jahr2024 in den Fab­riken weltweit ins­ge­samt 542.000 neue Indus­trie-Robot­er instal­liert – mehr als dop­pelt so viele wie vor zehn Jahren. Das über­traf die Marke von 500.000 Ein­heit­en bere­its das vierte Jahr in Folge. Den größten Anteil verze­ich­nete erneut Asien: 74 Prozent aller neuen Robot­er wur­den dort in Betrieb genom­men. Europa kam auf 16 Prozent, Ameri­ka auf 9 Prozent. Dies geht aus dem World Robot­ics 2025 Jahrbuch der Inter­na­tion­al Fed­er­a­tion of Robot­ics hervor.

„Die neue World Robot­ics-Sta­tis­tik zeigt bei den jährlichen Instal­la­tio­nen für 2024 das zweitbeste Ergeb­nis seit Beginn der Erhe­bun­gen – nur 2 % unter dem Höch­st­stand von vor zwei Jahren“, sagt Takayu­ki Ito, Präsi­dent der Inter­na­tion­al Fed­er­a­tion of Robot­ics. „Der Über­gang viel­er Branchen ins dig­i­tale und automa­tisierte Zeital­ter ist von einem enor­men Nach­frageanstieg geprägt. Der weltweite oper­a­tive Bestand an Indus­trie-Robot­ern belief sich 2024 auf 4.664.000 Ein­heit­en – ein Anstieg von 9 % gegenüber dem Vorjahr.“
Asien, Europa und Amerika – Überblick

  • Chi­na ist im Jahr 2024 mit einem glob­alen Anteil von 54 % aller Ein­heit­en der größte Robot­er­markt weltweit. Mit 295.000 Stück nahm die chi­ne­sis­che Indus­trie die höch­ste jemals in einem Jahr instal­lierte Zahl an Robot­ern in Betrieb. Zum ersten Mal verkauften chi­ne­sis­che Her­steller dabei mehr Robot­er im eige­nen Land als aus­ländis­che Anbi­eter. Der Mark­tan­teil stieg auf 57 % und über­traf damit deut­lich die Quote früher­er Jahre, die vor 10 Jahren noch bei 28 % lag. Chi­nas oper­a­tiv­er Bestand an Indus­trie-Robot­ern über­schritt 2024 die Marke von 2 Mil­lio­nen Ein­heit­en – eben­falls ein weltweit­er Reko­rd. Den Anbi­etern von Robotik in Chi­na gelingt es, neue Märk­te für die Automa­tion zu erschließen. Das schafft die Basis für weit­ere Nach­frage. Bis 2028 beste­ht für die chi­ne­sis­che Fer­ti­gungsin­dus­trie Poten­zial für ein durch­schnit­tlich­es jährlich­es Wach­s­tum von 10 %.

  • Japan ist mit 44.500 instal­lierten Ein­heit­en im Jahr 2024 der zweit­größte Markt für Indus­trier­o­bot­er weltweit und hat damit seine Posi­tion trotz eines leicht­en Rück­gangs um 4 % behauptet. Der oper­a­tive Bestand stieg um 3 % auf 450.500 Ein­heit­en. Die Nach­frage nach Fab­rik-Robot­ern wird im Jahr 2025 leicht um niedrige ein­stel­lige Rat­en und in den näch­sten Jahren durch­schnit­tlich um mit­tlere ein­stel­lige Rat­en wachsen.

  • Süd­ko­rea instal­lierte 2024 ins­ge­samt 30.600 Stück – ein Rück­gang um 3 %. Seit 2019 bewe­gen sich die jährlichen Rat­en bei ein­er Marke von rund 31.000 Ein­heit­en seitwärts. Süd­ko­rea ist nach den Vere­inigten Staat­en, Japan und Chi­na der viert­größte Robot­er­markt weltweit.

  • Indi­en wächst mit der Reko­rdzahl von 9.100 neu instal­lierten Indus­trier­o­bot­ern im Jahr 2024 und einem Plus von 7 %. Die Auto­mo­bilin­dus­trie ist mit einem Mark­tan­teil von 45 % stärk­ste Kun­den­branche. Bei den jährlichen Instal­la­tio­nen liegt Indi­en damit nun weltweit auf Platz sechs, nur einen Rang hin­ter Deutschland.

Europa

  • In Europa sank die Zahl der instal­lierten Indus­trie-Robot­er zwar um 8 % auf 85.000 Ein­heit­en – erre­ichte damit aber immer noch das zweitbeste jemals verze­ich­nete Ergeb­nis. Ins­ge­samt 80 % aller Robo­t­erin­stal­la­tio­nen ent­fie­len dabei auf die Europäis­chen Union (67.800 Stück). Die Nach­frage in Europa prof­i­tiert beson­ders vom Nearshoring-Trend. Die durch­schnit­tliche jährliche Wach­s­tum­srate von 2019 bis 2024 lag bei +3 %.

  • Deutsch­land ist der größte Robot­er­markt inner­halb Europas und der fün­ft­größte weltweit. Die Zahl der Instal­la­tio­nen ging nach dem Reko­rd­jahr 2023 im Jahr 2024 um 5 % auf 27.000 Ein­heit­en zurück und erre­ichte damit das zweitbeste Ergeb­nis seit den Aufze­ich­nun­gen. Der Mark­tan­teil am Jahres­ge­samtvol­u­men in Europa liegt damit bei 32 %. Die Zahl der Instal­la­tio­nen in Ital­ien, dem zweit­größten europäis­chen Markt, sank um 16 % auf 8.800 Stück. Spanien liegt mit ein­er starken Nach­frage aus der Auto­mo­bilin­dus­trie auf dem drit­ten Platz (5.100 Ein­heit­en) und über­holt damit die franzö­sis­chen Nach­barn. Frankre­ich (4.900 Ein­heit­en) fällt mit einem Rück­gang von 24 % auf den vierten Platz zurück.

  • In Großbri­tan­nien sank die Zahl der Instal­la­tio­nen im Jahr 2024 um 35 % auf 2.500 Ein­heit­en. Der Reko­rd von 3.800 Indus­trie-Robot­ern im Jahr 2023 markierte einen ein­ma­li­gen Höch­st­stand, der auf das Steuergutschrift­pro­gramm „Super-Deduc­tion“ zurück­zuführen war, das mit dem ersten Quar­tal 2023 aus­lief. Die Instal­la­tion­szahlen bewegten sich anson­sten in den let­zten zehn Jahren mit zyk­lis­chen Effek­ten seitwärts. Die Robo­t­erin­stal­la­tio­nen im Vere­inigten Kön­i­gre­ich bele­gen 2024 weltweit den 19. Platz.

Amerika

Die Zahl der Robo­t­erin­stal­la­tio­nen in Ameri­ka lag das vierte Jahr in Folge bei mehr als 50.000 Ein­heit­en: Ins­ge­samt wur­den 50.100 Ein­heit­en im Jahr 2024 instal­liert. Das entspricht einem Rück­gang von 10 % gegenüber 2023.

  • Die USA sind mit einem Anteil von 68% der größte Markt für Indus­trie-Robot­er in der Region. Ins­ge­samt wurde bei den Instal­la­tio­nen 2024 ein Rück­gang um 9 % auf 34.200 Ein­heit­en verze­ich­net. Da es nur wenige US-amerikanis­che Her­steller gibt, importiert das Land den Großteil sein­er Robot­ere­in­heit­en aus Japan und Europa. Allerd­ings gibt es in den USA zahlre­iche heimis­che Sys­tem­inte­gra­toren, die robot­ergestützte Automa­tisierungslö­sun­gen implementieren.

  • In Mex­i­co erre­ichte die Gesamtzahl der Instal­la­tio­nen 5.600 Ein­heit­en. Das entspricht einem Rück­gang von 4 % im Ver­gle­ich zum Vor­jahr. Die Auto­mo­bilin­dus­trie blieb 2024 mit einem Anteil von 63 % der wichtig­ste Abnehmer von Indus­trie-Robot­ern in Mexico.

  • In Kana­da gin­gen die Robo­t­erin­stal­la­tio­nen um 12 % auf 3.800 Ein­heit­en zurück. Die Nach­frage im Land hängt weit­ge­hend von den Investi­tion­szyklen der Auto­mo­bilin­dus­trie ab. Der Anteil der Auto­mo­bilin­dus­trie lag 2024 in Kana­da bei 47 %.

Ausblick

OECD und IWF erwarten 2025 glob­ales Wach­s­tum zwis­chen 2,9 % und 3,0 % und für 2026 zwis­chen 2,9 % und 3,1 %. Allerd­ings wirken sich geopoli­tis­che Span­nun­gen, kriegerische Auseinan­der­set­zun­gen in Osteu­ropa und im Nahen Osten sowie Han­delsstörun­gen neg­a­tiv auf die Weltwirtschaft aus.

Die Robotik-Branche ist gegen glob­ale makroökonomis­che Bedin­gun­gen nicht immun. Es gibt jedoch keine Anze­ichen dafür, dass der langfristige Wach­s­tum­strend in abse­hbar­er Zeit zu Ende geht. Während die Trends region­al erhe­blich vari­ieren, bleibt die glob­ale Entwick­lung ins­ge­samt pos­i­tiv. Weltweit dürfte die Zahl der Robo­t­erin­stal­la­tio­nen 2025 um 6 % auf 575.000 Ein­heit­en steigen. Bis 2028 wird den Prog­nosen zufolge die Marke von 700.000 Ein­heit­en über­schrit­ten werden.

Die Inter­na­tion­al Fed­er­a­tion of Robot­ics ist das Sprachrohr der weltweit­en Robotikin­dus­trie. IFR ver­tritt nationale Robot­er­ver­bände, Forschung­sein­rich­tun­gen sowie Robot­er­her­steller aus mehr als zwanzig

Län­dern. IFR wurde 1987 als nicht gewin­nori­en­tierte Organ­i­sa­tion gegrün­det. Mehr auf: www.ifr.org

Das IFR Sta­tis­ti­cal Depart­ment stellt Branchen­dat­en für fol­gende sta­tis­tis­che Jahrbüch­er bereit:

World Robot­ics — Indus­trier­o­bot­er: Dieser einzi­gar­tige Bericht liefert weltweite Sta­tis­tiken über Indus­trier­o­bot­er in ein­heitlichen Tabellen und ermöglicht aus­sage­fähige Län­derver­gle­iche. Er enthält sta­tis­tis­che Dat­en aus cir­ca 40 Län­dern, aufgeschlüs­selt nach Anwen­dungs­bere­ichen, Indus­triesek­toren, Robot­er­arten und anderen tech­nis­chen und wirtschaftlichen Aspek­ten. Für aus­gewählte Län­der sind Produktions‑, Export- und Import­dat­en aufge­führt. Mit der Robo­t­er­dichte, d.h. der Anzahl von Robot­ern je 10.000 Beschäftigten, wird zudem ein Maß für den Automa­tion­s­grad angeboten.

Dieser einzi­gar­tige Bericht beschreibt mark­t­fähige Pro­duk­te, Auf­gaben, Her­aus­forderun­gen und neue Entwick­lun­gen zur Anwen­dung von Ser­vicer­o­bot­ern. Der Bericht enthält die Ergeb­nisse der jährlichen IFR-Ser­vicer­o­bot­er-Erhe­bung zum weltweit­en Absatz von pro­fes­sionell und pri­vat genutzten Ser­vicer­o­bot­ern sowie eine Branchen­struk­tu­r­analyse mit ein­er voll­ständi­gen Liste aller dem IFR bekan­nten Ser­vicer­o­bot­er­her­steller. Die Studie wird gemein­sam mit den Robotik-Experten des Fraun­hofer IPA, Stuttgart, erstellt.

Pressekon­takt

Inter­na­tion­al Fed­er­a­tion of Robotics

PRESS OFFICER
Carsten Heer
Tele­fon +49 (0) 40 822 44 284
E‑Mail: press@ifr.org

IFR Inter­na­tion­al Fed­er­a­tion of Robotics

c/o VDMA
Lyon­er Strasse 18
60528 Frankfurt/Main, Germany
Phone: +49 69 6603–1697 · Fax: +49 69 6603–2697
Inter­net: www.ifr.org
Gen­er­al Secretary:
Dr. Susanne Bieller, VDMA